ブローカーとディーラーの違い|利益相反の罠と損を避ける新常識
📌 【この記事の重要ポイントまとめ】
- 要点1:ブローカーは注文を市場へ繋ぐ「仲介者(代理人)」であり、ディーラーは自社の資金で投資家と対峙する「取引相手(本人)」である。
- 要点2:ディーラーとの取引には「投資家の損失が相手の利益になる」という構造的な利益相反リスクが存在し、見かけのスプレッドに隠れたコストが発生しやすい。
- 要点3:2026年の法規制・市場動向を踏まえ、取引ロットや投資スタイルに応じて最適な取引形態を主体的に選択することが資産防衛の絶対条件となる。
【決定的な差】ブローカーとディーラーの根本的な「取引主体」と「収益モデル」
【比較データ検証】一目でわかるブローカーとディーラーの機能・コスト対比表

| 比較項目 | ブローカー(仲介業者) | ディーラー(自己売買業者) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 取引上の法的位置づけ | エージェント(代理人・取次人) | プリンシパル(本人・当事者) | 契約の相手方が誰であるかにより、法的責任の所在が180度異なる。 |
| 主な収益モデル | 外枠の取引手数料(定額・率) | 売買スプレッド、自己勘定の運用益 | スプレッドと手数料の違いを理解しないと「実質負担」を見誤る。 |
| 在庫(価格変動)リスク | ゼロ(一切負わない) | 極めて高い(自社資金が変動) | ディーラーは暴落時に巨額赤字を被るリスクと背中合わせで営業している。 |
| 利益相反リスク | 構造的には発生しない | 構造的に不可避(顧客損=自社益) | 相対取引(OTC)では相手の利益が自社の損失に直結する。 |
| 約定スピードと流動性 | 外部市場の板の厚みに依存 | 即時約定(相手が自社のため) | スピーディーな約定の恩恵と引き換えに、価格形成の主導権を相手に握られる。 |
知らずに選ぶと大損?「利益相反リスク」の構造とマーケットメイカーの役割

FX・株式・不動産市場に見る「現場の実態」|業態別のカラクリを暴く
「ブローカー」と「ディーラー」の対立構造は、扱う金融商品や資産クラスによって異なる装いで市場に現れます。1. FX市場:NDD型ブローカーとDD型ディーラーの攻防
個人投資家が最も直接的にこの違いを体感するのがFXの世界です。いわゆるFXブローカーディーラー比較において、取引環境は大きく2系統に分かれます。 * NDD(ノン・ディーリング・デスク)方式:自社にディーラーを介さず、顧客の注文をそのまま提携先リクイディティ・プロバイダー(LP)へ流す純粋なブローカー型。ECN方式やSTP方式がこれに該当し、利益相反が原理的に排除されている。 * DD(ディーリング・デスク)方式:注文をすべて自社のディーラーが受け止め、外部へカバー取引を出すか、自社内で相殺(マリー処理)するか、あるいは自社で完全に引き受ける(呑む)かを判断するディーラー型。 国内店頭FX業者の多くはDD方式を採用することで、「ドル円スプレッド0.2銭原則固定・手数料無料」という極小コストを実現しています。しかし、急激な経済指標発表時には強烈な約定拒否(リクオート)やスリッページが発生し、顧客が不利を被るケースが散見されるのは、ディーラーが自社の防衛を最優先するビジネスモデルであることの裏返しです。2. 株式市場と大規模資本:プライムブローカーの役割
株式市場の機関投資家向けビジネスでは、プライムブローカーと呼ばれる巨大金融機関の存在感が突出しています。ヘッジファンドなどのプロ投資家に対し、単なる売買執行(ブローカー業務)にとどまらず、空売りのための株式調達(レンディング)、レバレッジを効かせるための信用供与(ディーラー機能)、決済・清算の一元管理までをワンストップで提供します。 プライムブローカーは顧客であるヘッジファンドの手数料で稼ぐブローカーの顔を持ちながら、ファンドへ貸し付ける資金や証券の金利・マージンで莫大な収益を上げるディーラーとしての顔を高度に融合させています。3. 不動産取引:媒介業者と買取再販業者の決定的な違い
金融商品だけでなく、実物資産である不動産ブローカーディーラーの文脈でも本質は変わりません。 不動産仲介会社(宅地建物取引業者)として売主と買主を引き合わせ、成約価格の「3%+6万円」といった仲介手数料を受け取るのがブローカーです。彼らは物件の価格下落リスクを負いません。これに対し、自社で中古マンションや土地を直接買い取り、リノベーション等を施して転売利益を狙う業者はディーラーに該当します。 不動産ディーラーは即現金化してくれる利便性がある反面、仕入れ価格は相場の60%〜75%程度まで買い叩かれるのが通例です。「早く売りたいからディーラーに売却するのか」「時間をかけても適正価格で売りたいからブローカーに媒介を頼むのか」という判断は、金融商品の選択とまったく同じ力学で動いています。【実態検証】投資コミュニティや現場トレーダーが語る「生々しい違和感」
トレーダーコミュニティやネット上の投資掲示板(知恵袋や5ちゃんねる等)を精査すると、ブローカーとディーラーの性質の違いを理解していなかったがゆえの生々しい叫びが数多く見つかります。 「手数料無料を謳う店頭業者でスキャルピングを繰り返していたら、ある日突然口座を凍結された」 「勝率が上がってきた途端、雇用統計時のスプレッドが数十pipsも開き、あり得ないレートでストップロスを狩られた」 こうしたトラブルの背景には、DD型ディーラーの「収益構造」があります。金融関係者の証言によると、ディーラー型業者にとって「勝ち続ける超短期スキャルパートレーダー」は、自社のカバー取引が間に合わず直接的な損失をもたらす最も厄介な顧客です。そのため、約款の「過度な連続取引」を理由にレバレッジ制限や口座凍結に踏み切らざるを得ないのが現場の台所事情です。 逆に、NDD型の純粋なブローカーを利用しているプロトレーダーからは、「1ロットごとに数ドルの外枠手数料を取られるが、どれだけ大金を稼いでも注文が弾かれることがなく、精神衛生上きわめて健全である」という評価が寄せられます。ブローカーにとっては、顧客が勝って取引量を増やしてくれることこそが自社の手数料収入増に直結するため、勝ち組トレーダーを排除する理由が一切存在しないからです。 現場のリアルな声が浮き彫りにしているのは、「目に見える手数料の安さ」に飛びついた初心者が、見えないディーラーの利益相反システムによって間接的なコストを支払わされているという残酷な現実です。一般に知られていない盲点とネットの誤解|「ディーラー=悪」という単純論の罠
利益相反のリスクを過度に強調すると、「ディーラーは顧客を騙す悪徳業者であり、ブローカーだけが正義である」という短絡的な誤解に陥りがちです。しかし、市場メカニズムを冷静に観察すれば、ディーラーという存在なしに現代の金融市場は成立しません。誤解1:ディーラーは常に顧客の損失を狙っている?
ネット上では「ディーラーは顧客を負けさせるようにシステムを操作している」といった陰謀論が語られがちです。しかし、ディーラー業務の本来の目的は「スプレッドを積み上げて安定した手数料類似の利益を得ること」です。 顧客の注文が買いと売りで同程度に集まっている平時であれば、ディーラーは社内で反対注文同士をぶつけるだけで、リスクなくスプレッド分を稼ぐことができます。顧客全員を敵に回して悪意ある操作を行えば、金融庁からの業務停止命令やレピュテーションの失墜により、事業基盤そのものが崩壊します。大半の局面において、ディーラーは「リスク管理に追われる流動性提供者」として機能しています。誤解2:ブローカーを使っていれば絶対に安全という錯覚
「ブローカーなら利益相反がないから常にベストな結果になる」という考えも危険な盲点です。ブローカーは注文を市場に流すだけであるため、相場の流動性が枯渇した局面では、注文がまったく約定しなかったり、市場の実勢レートに従って大きく不利な価格で約定(スリッページ)したりします。 2024年の日銀利上げに伴う相場乱高下や過去のスイスフランショックのような有事においては、ブローカー経由の注文であっても提示板がスカスカになり、莫大な損失を被った事例が存在します。むしろ、ディーラーが固定的なスプレッドを維持して注文を呑んでくれる環境のほうが、小口取引においてはコストが安く抑えられるケースも多々あるのです。【プロの結論】経済行動学から読み解く「どちらを選ぶべきか」の明確な基準
人間は目先の「手数料無料」という言葉に極めて弱く、内部に隠された「スプレッドの開き」や「約定拒否」という不可視のコストを過小評価する傾向(認知バイアス)があります。この心理的盲点を踏まえ、投資家自身がどちらの取引形態を選ぶべきか、判断基準を明確に示します。ブローカー(仲介業者・NDD)を選ぶべき人
* 取引ロットが大きい中上級者:取引量が増えるほど、わずかなレートの滑り(スリッページ)が手数料額を上回る損失になります。透明な市場価格で約定する環境が必須です。 * 短期売買(スキャルピングや高頻度取引)を行う人:ディーラーの在庫管理に負担をかける手法は、ブローカー型でなければ口座制限のリスクを回避できません。 * 長期的に勝ち続けたい専業・セミプロ:業者と利害が完全に一致し、自分の利益が業者の歓迎につながる健全なプラットフォームを選ぶべきです。ディーラー(自己勘定・相対取引・DD)で十分な人
* 少額資金から始める初心者:固定的な狭いスプレッドと手数料無料の恩恵を最も受けられる層です。小口ロットであれば、業者の利益相反の標的になるリスクも実質的に無視できます。 * スイングトレード以上の長期保有者:数日から数週間にわたってポジションを保有する場合、数ミリ秒の約定力や微小なスリッページの影響は無視できる水準になります。 * 流動性の低い時間帯にも即座に取引を完結させたい人:自社でポジションを引き受けてくれるディーラーの存在が、スピーディーな約定の保証となります。【ブローカー ディーラー 違い】に関するよくある質問(FAQ)
Q1:日本の総合証券会社(野村證券や大和証券など)はブローカーとディーラーのどちらですか?
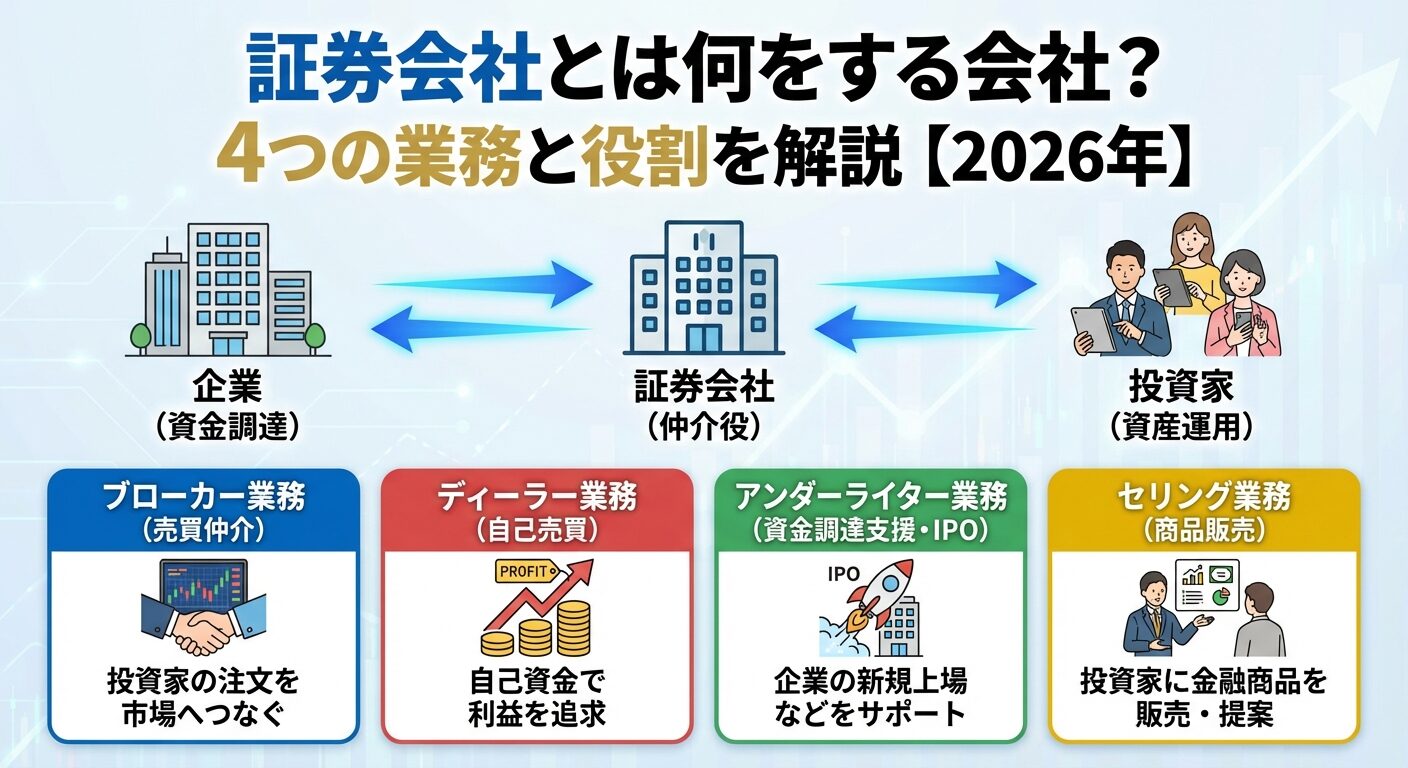
A1:両方の機能を併せ持っています。一般の個人投資家が取引所へ株の買い注文を出すときは「ブローカー(委託売買業務)」として注文を取り次ぎます。一方で、自社の自己資金を使って市場で利益を狙う「ディーラー(自己勘定取引業務)」の専門部門も抱えています。このように双方の免許を持ち業務を行う機関を、法的には「ブローカー・ディーラー」と総称します。
Q2:FXでよく耳にする「呑み行為(ノミ行為)」とはディーラーのことですか?
A2:構造としてはディーラー業務そのものです。「呑み」という言葉はネガティブな印象を与えますが、法的に認可された第一種金融商品取引業者が行う店頭デリバティブ取引(相対取引)は、合法的な自己勘定取引です。ただし、注文を一切カバーせず顧客の負け分だけを狙う極端なビジネスモデルを指して、トレーダーの間でスラング的に「呑み業者」と呼ばれることがあります。
Q3:株式投資の「手数料無料化」が進んでいますが、これはブローカーからディーラーへ変化したということですか?
A3:必ずしもそうではありません。大手ネット証券の株式売買手数料無料化は、主に他の金融商品(信用取引金利、投資信託の信託報酬、FX等)での収益化や、顧客基盤の拡大を目的としたブローカー業務の価格競争によるものです。ただし、米国などでは注文データを特定の高速取引業者(マーケットメイカー)に送る見返りにリベートを得る「PFOF(Payment for Order Flow)」という仕組みが使われており、間接的にディーラーの利害と結びついているケースもあるため注意が必要です。 (出典: ブローカー ディーラー 違い(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
「ブローカー」と「ディーラー」の相違点は、単なる言葉の定義ではなく、資本市場において「誰がリスクを取り、誰がどこから利益を得ているのか」という利害構造そのものです。 仲介手数料を受け取って顧客の注文を忠実に市場へ運ぶブローカーと、自らの懐を痛めるリスクを負いながら取引相手として立ちはだかるディーラー。どちらが優れているかという二元論ではなく、両者のビジネスモデルの違いを正しく理解することこそが重要です。 目に見える「手数料ゼロ」という甘い罠に惑わされず、提示されているスプレッドの質や約定力、そして取引事業者が抱える利益相反リスクを冷徹に吟味すること。透明性と自己責任がかつてなく問われる市場環境において、相手の手の内を見抜いた上でのプラットフォーム選びが、あなたの資産を守り抜く強固な防壁となります。最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
