ボトムラインとは?トップラインとの違いや交渉の限界線を徹底解説
取締役会や事業戦略会議、あるいはシビアな取引先との価格交渉で、頻繁に飛び交う「ボトムライン」というキーワード。英語の「bottom line」に由来するこの言葉は、単なる業界の流行り言葉ではなく、企業の命運を分ける冷徹な現実を突きつけるビジネス用語です。しかし、財務諸表上の定義と日常の商談現場で使われる意味合いの多面性を、正確に把握できているビジネスパーソンは決して多くありません。
売上高を指す「トップライン」の拡大ばかりを追って利益が残らない構造疲弊に直面する企業が増える中、数字の根底にある本質を見抜く視点が必要不可欠となっています。この記事では、財務諸表の構造から交渉現場における「絶対防衛ライン」としての用法、さらにはESG経営で必須となった拡張概念まで、現場の最前線で役立つ実践知を体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:財務におけるボトムラインとは、損益計算書(P/L)の最下行に位置する「当期純利益(最終利益)」を指す。
- 要点2:ビジネス交渉では「これ以上は譲歩できない最低限の条件・交渉限界線」を意味する戦略的キーワードになる。
- 要点3:売上高(トップライン)至上主義から脱却し、資本効率や持続可能性(トリプルボトムライン)を意識した視点こそが企業価値を左右する。
【基本概念】ボトムラインとは何か?損益計算書の最下行と「当期純利益」の本質

財務会計の文脈において、ボトムライン(Bottom Line)とは損益計算書(P/L)の最下行に記載される「当期純利益」、すなわち企業が一定期間に生み出した「最終利益」を指します。英語圏の会計慣行で、売上高から売上原価、販売費および一般管理費、営業外損益、特別損益、そして法人税等を順に差し引き、最終的に残った純利益が計算書の「一番底の行」に書かれることに由来しています。
日々の事業活動で得たすべての収入から、事業を回すためのコスト、借入金の利息、突発的な損失、国に納める税金まで、あらゆる支払いを終えた後に「会社の手元に最終的にいくら残ったのか」。この絶対的な数値こそがボトムラインです。株式市場でアナリストや機関投資家が企業の決算短信を検証する際、どれほど華々しい事業構想が語られていようと、冷徹にこの数字へ目を落とすのは、企業の生存能力と株主還元の源泉がここに凝縮されているからです。
英語の日常会話やビジネスミーティングにおける英語bottomline意味としては、会計上の数値にとどまらず「要するにどういうことか」「最も肝心なポイントは何か」という意味で「The bottom line is...(結論を言えば…)」といった形で頻出します。つまり、議論や計算のプロセスをすべて削ぎ落とした後に残る「究極の結論」を象徴する言葉なのです。
【徹底比較】売上高トップラインとの決定的な違い|なぜ今利益が問われるのか?

ボトムラインと対をなす概念が「トップライン」です。損益計算書の一番上の行(Top Line)に記載される「売上高」を指します。ビジネスの現場では、この2つの言葉の対比が頻繁に議論の的となります。
企業の成長期においては「まずトップラインを伸ばして市場シェアを奪取する」という戦略が定石とされます。しかし、売上高がどれほど急拡大していても、ボトムラインが恒常的な赤字であれば、企業はいずれ資金ショートに陥ります。いわゆる「増収減益」や「黒字倒産」の危機を孕む現象は、トップラインへの過度な執着とボトムラインの軽視から生まれます。損益計算書における主要な利益指標とボトムラインの差異を、以下の比較表で整理しました。
| 指標区分 | 損益計算書の位置と定義 | 実務における評価ポイント | 編集部の見解・分析 |
|---|---|---|---|
| トップライン(売上高) | 損益計算書の最上段。商品・サービスの提供によって得られた総収入金額。 | 市場シェアの拡大状況、顧客開拓力、事業規模の成長性を測る指標。 | 規模の指標としては最重要だが、これ単体では事業の健全性を保証しない。 |
| 営業利益・経常利益 | 中段に位置。本業の稼ぐ力(営業利益)と、財務活動を含めた経常的収益力(経常利益)。 | 事業の構造的な収益性や原価管理、組織運営の効率性を評価する基準。 | 本業の実力を示す要だが、金利変動や突発的事象への耐性は測りきれない。 |
| ボトムライン(当期純利益) | 損益計算書の最下段。税金や特別損益を精算した後の「最終利益」。 | 自己資本利益率(ROE)の分子となり、株主への配当や内部留保の源泉。 | 事業の真の持続可能性と企業価値を決定づける「企業の生存証明」。 |
日本企業においても、資本収益性を測る財務分析指標(ROEやROIC)を重視するコーポレートガバナンス改革が完全に定着しました。かつてのように「売上規模が大きければ銀行も取引先も安心する」という時代は終焉を迎え、ボトムラインを確実に残す筋肉質な経営体質が求められています。
【交渉・日常業務】ビジネス用語としての使い方と「交渉限界線」のリアル
ボトムラインは、財務の部屋から一歩外へ出ると、戦略や交渉における心理的な防壁として機能します。商談や労使交渉、プロジェクトマネジメントの現場で使われる場合、ボトムラインとは「これ以上は絶対に譲れない最低条件」「妥協できない限界線(Walk-away point)」を意味します。
例えば、受託開発や大口サプライヤーとの単価交渉において、相手方から厳しい値引き要求を突きつけられた場面を想像してください。このとき、「当社のボトムラインは単価1,200円、納期4ヶ月です」と社内や交渉テーブルで設定する場合、それは「1,190円に買い叩かれるくらいなら、契約を白紙に戻して撤退する」という覚悟の境界線を引くことを意味します。
実務現場で役立つ代表的な例文と使い方は次の通りです。
【交渉現場での発言例】
「クライアントからの値引き要請は苛烈ですが、営業利益率15%を死守するのが今回のボトムラインです。それを割り込む提案であれば、無理に受注する必要はありません」
【プロジェクト推進での指示例】
「機能追加の要望は受け止めますが、来期第1四半期ローンチという納期だけは動かせないボトムラインです。優先順位をつけてスコープを削ってください」
【経営判断・方針伝達での表現例】
「どんなにトップラインが伸びようとも、ボトムラインが毀損するような不採算案件の獲得は即刻停止してください」
ハーバード流交渉術などの交渉理論では、代替案(BATNA: Best Alternative to a Negotiated Agreement)と並び、この交渉限界線の設定が勝敗を分けると説かれます。ボトムラインをあらかじめ明確に定めていないチームは、交渉相手の押しの強さやその場の空気に流され、後々になって赤字を垂れ流す破滅的な契約を結んでしまうのです。
【2026年の潮流】ESG時代に不可欠な「トリプルボトムライン」の衝撃
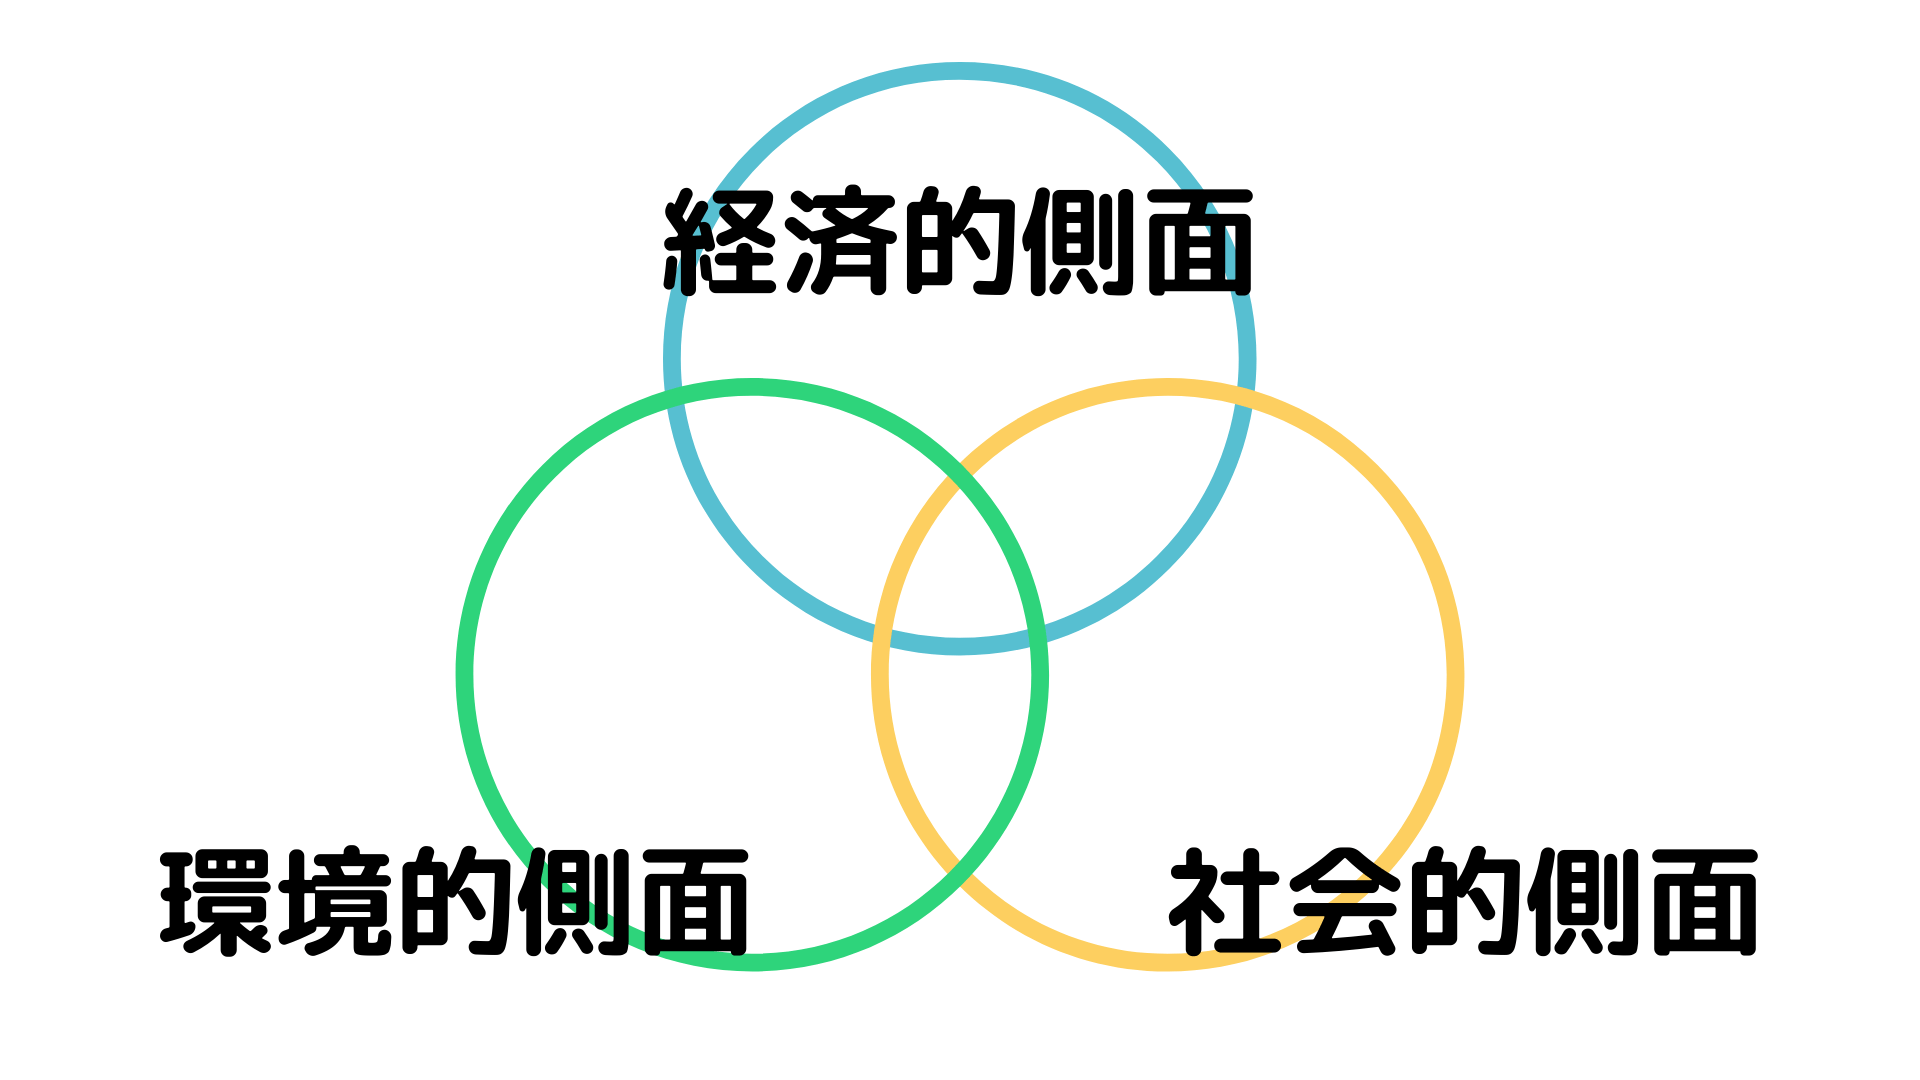
純粋な財務的利益だけを追求してきた資本主義のあり方に一石を投じたのが、「トリプルボトムライン(Triple Bottom Line)」というフレームワークです。1994年にサステナビリティの先駆者であるジョン・エルキントン氏によって提唱されたこの概念は、2020年代半ばを越えた現在の企業評価において、もはや避けては通れないスタンダードとなりました。
従来のボトムラインが「財務的利益(Profit)」という単一の軸しか見ていなかったのに対し、トリプルボトムラインは企業が存続するための責任を以下の3つのPに拡張します。
1. Profit(経済的底線):健全な利益創出と持続可能な財務基盤
2. People(社会的底線):労働環境の適正化、人権尊重、地域社会への還元
3. Planet(環境的底線):脱炭素への取り組み、資源循環、生態系保全
財務上のボトムライン(純利益)がどれほど黒字であっても、サプライチェーン上で児童労働を黙認していたり、大量の産業廃棄物を不適切に処理して環境を破壊していたりする企業は、機関投資家からのダイベストメント(投資引き揚げ)や消費者による不買運動に直面します。非財務情報の開示基準が国際的に厳格化された現在、「環境と社会のボトムラインを割り込んで得た純利益は、企業価値として認められない」という共通認識が定着しています。
【実態検証】現場リーダーが陥る「売上至上主義」の病理と組織心理
「頭ではボトムラインの重要性を理解しているが、現場ではどうしてもトップラインばかりを追いかけてしまう」――。これは多くの日本企業、とりわけ営業組織や現場のマネージャー層から噴出する切実な悩みです。
SNSやビジネスコミュニティの声を検証すると、「今月の売上目標に追われ、原価を度外視した値引きキャンペーンを打ってしまった」「受注件数は過去最高を記録したのに、現場の残業代が膨らみ、最終的な利益は前年割れだった」という嘆きが後を絶ちません。なぜ企業組織はこの罠に落ちてしまうのでしょうか。
組織心理学の観点から見ると、人間は「大きくて目に見えやすい数字」に報酬系の刺激を受けやすい性質を持っています。売上高(トップライン)は日々の受注や納品によってリアルタイムで積み上がり、誰の目にも分かりやすく達成感が得られます。一方で、ボトムライン(最終利益)は減価償却費や配賦金、税金の計算など専門的な要素が絡み、決算が締まるまで現場の実感として捉えにくいという構造的ギャップがあります。
この認識の歪みが、現場に過度なプレッシャーを与える経営陣の姿勢と結びついたとき、組織は「利益なき繁忙」という機能不全に陥ります。トップラインの拡大自体が自己目的化し、現場の疲弊と引き換えにボトムラインが痩せ細っていく悪循環です。
【プロの結論】ボトムライン思考を導入すべき組織・慎重になるべき現場の判断基準
企業が健全な成長を遂げるためには、組織の成長フェーズや事業特性に応じて、トップラインとボトムラインの優先度を戦略的に使い分ける冷静な判断基準が求められます。
【ボトムライン思考を今すぐ徹底すべき組織】
・成熟期にあり、市場全体のパイ拡大が見込めない既存事業部門
・売上は伸びているにもかかわらず、手元のキャッシュフローが常に逼迫している企業
・案件ごとの採算管理が曖昧で、値引きが営業個人の裁量に丸投げされている組織
・過重労働が常態化し、追加受注が従業員の離職リスクに直結している現場
【過度なボトムライン偏重に慎重になるべき組織】
・新規立ち上げ直後で、ネットワーク効果や初期ユーザーの獲得が最優先されるスタートアップ・新規事業
・将来の参入障壁を築くため、先行投資(研究開発費やマーケティング費用)を投じているフェーズ
・コスト削減ばかりに目を奪われ、コアとなる人材やプロダクトの品質を削り始めている組織
創業初期や市場創造の段階で短期的なボトムラインの黒字化に固執しすぎると、将来の成長エンジンそのものを摘み取ることになりかねません。重要なのは、「今はトップラインを取りにいく投資局面なのか」、それとも「ボトムラインを固めて利益を回収する収穫局面なのか」を経営と現場が完全に共有しておくことです。
【ボトムライン とは】に関するよくある質問(FAQ)
Q1:ボトムラインと営業利益の違いは何ですか?
A1:営業利益は「本業の事業活動で稼ぎ出した利益」であり、売上高から売上原価や販管費を引いたものです。これに対し、ボトムライン(当期純利益)は、営業外収益・費用(借入金の利息など)、特別損益(資産売却損益など)、法人税等をすべて差し引いた「会社に最終的に残る利益」を指します。企業の最終的な通信簿となるのはボトムラインです。
Q2:日常の会話で「ボトムライン」を使う際、相手に嫌味に聞こえないコツはありますか?
A2:ビジネス交渉で「これがボトムラインです」と一方的に突きつけると、頑なな印象や対決姿勢を与えてしまうリスクがあります。「これ以上の条件緩和は事業継続性を揺るがすため、ここが弊社の譲歩の限界線となります」といった形で、客観的な理由や背景を論理的に添えて伝えるのがプロフェッショナルなコミュニケーションです。
Q3:個人事業主やフリーランスにとっても、ボトムラインの概念は関係ありますか?
A3:極めて重要です。個人事業主におけるトップラインは年商(総売上)ですが、そこから経費や社会保険料、所得税・住民税を引いた「手取り額(可処分所得)」がボトムラインに該当します。売上1,000万円でも経費が900万円かかっていれば、ボトムラインは100万円に過ぎません。自身の生活と事業の持続可能性を支えるのは、売上ではなく手元に残るボトムラインです。
まとめ:数字の向こうにある「企業の生存線」を見極めるために
ボトムラインという言葉は、財務の枠組みを超えて、私たちがビジネスにおいて「何を守り、どこへ向かうべきか」を問いかける羅針盤です。
どれほど見栄えの良い売上目標を掲げようと、最後に手元へ残る利益がなければ組織は立ち行かず、従業員を守ることも、次の未来へ投資することもできません。また、交渉の場で自らの限界線を自覚していなければ、理不尽な妥協によってチームを消耗戦へと追い込むことになります。
表面的な規模の拡大(トップライン)に惑わされることなく、事業の本質的な価値と持続可能性(ボトムライン)に深く目を凝らすこと。この複眼的な視点を持つことこそが、先行きの不透明な市場環境を力強く生き抜くための最も確かな武器となります。 (出典: ボトムライン とは(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
