ポイント運用は大損する?減る真相と投資との違いを徹底解説
日々の買い物やキャッシュレス決済で手軽に貯まる還元ポイント。「元手がゼロだから損をしない」「気軽に増やせる」という触れ込みで、スマートフォンを開けば誰でも数タップで始められるのがポイント運用です。PayPayのポイント運用利用者が1,400万人を突破するなど、すっかり国民的なマネーサービスとして定着しました。
しかし、SNSやネット掲示板を覗くと「預けていたポイントが勝手に減った」「暴落して大損した」という悲鳴が定期的にトレンド入りします。なぜ元手がかからないはずのポイ活で大損という言葉が飛び交うのか、本当にほったらかしで資産のように増えるのか。本稿では、ポイント投資との決定的な違いから2026年最新の運用実績、税金の盲点まで、編集部が徹底的に取材・検証した結果をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「勝手に減る」「大損した」と感じる主因は、米国のハイテク株レバレッジETF連動コースを選んだことによる市場急落時の価格変動と手数料の存在。
- 要点2:ポイント運用は証券口座不要の「疑似体験」であり、金融商品を直接買い付けて現金化できる「ポイント投資」とは仕組みも出口も根本的に異なる。
- 要点3:ほったらかしは万能ではなく、レバレッジ特有の横ばい・下落局面での減価に注意が必要。目標利回りでの利益確定と引き出しタイミングの設計が成否を分ける。
【噂の真相】「大損した」「勝手に減る」ネットの反応と下落のカラクリ

X(旧Twitter)やYahoo!知恵袋などのコミュニティを調査すると、ポイント運用に関して「朝起きたら3割減っていた」「大損したからアプリを消した」といった声が目立ちます。現金を出していないのになぜ「大損」という強い表現が使われるのか。そこにはユーザーの心理的ギャップと、仕組みへの誤解が横たわっています。
ポイント運用で減る理由の最大の要因は、連動している投資信託や上場投資信託(ETF)の基準価額が下がっていることに尽きます。多くのユーザーは「ポイントの利息がつく預金」のような感覚でスタートしますが、実際は本格的な株式市場の値動きと完全に連動しています。特にPayPayポイント運用の「チャレンジコース」のように、米国株指数の3倍の値動きを目指すブル型レバレッジETF(S&P500の3倍レバレッジなど)に連動するコースを選んでいた場合、相場が10%下落すればポイント残高は一気に30%近く吹き飛びます。
利用者の証言を追うと、「おまけでもらったポイントだから」とハイリスクなコースに全額を投入し、その後の金利引き上げやハイテク株の調整局面で急速な残高減少に見舞われ、パニックに陥るケースが後を絶ちません。さらに、追加時に差し引かれるスプレッドや手数料(100ポイント以上の追加で1%など)の存在を知らず、「預けた瞬間から目減りした」と錯覚する初心者も多く、これが大損の真相とネットの反応の正体です。
似て非なる罠|「ポイント運用」と「ポイント投資」の決定的な違い

多くの人が混同しやすいのが、「ポイント運用」と「ポイント投資」という2つの言葉です。名前は似ていますが、法的な位置づけや取り出せる資産の性質は完全に分かれています。この違いを理解していないと、いざ現金が必要になった際や確定申告の時期に大きなトラブルへと発展します。
最も大きなポイント投資との違いは、証券口座の開設が必要かどうかです。ポイント運用はあくまで各サービス運営会社が提供する「疑似投資体験」であり、ポイント数の増減を通じて投資信託の動きをシミュレーションしているに過ぎません。そのため、証券口座を作る必要がなく、未成年でも本人確認なしですぐに始められます。増えた分も「ポイント」として戻るため、そのまま日々の買い物や決済で消費することになります。
対照的に「ポイント投資」は、提携する証券会社(楽天証券やSBI証券など)の口座を開設し、ポイントを1ポイント=1円相当として使って実際の株式や投資信託を直接買い付ける行為です。こちらは正真正銘の金融取引であるため、得られた利益は現金として自分の銀行口座に出金できます。将来に向けた本格的な資産形成を目指すのか、単に手元の端数ポイントを遊ばせておくのかによって、選択すべきルートは明確に分かれます。
主要4大サービスを徹底解剖|ポイント運用おすすめ比較
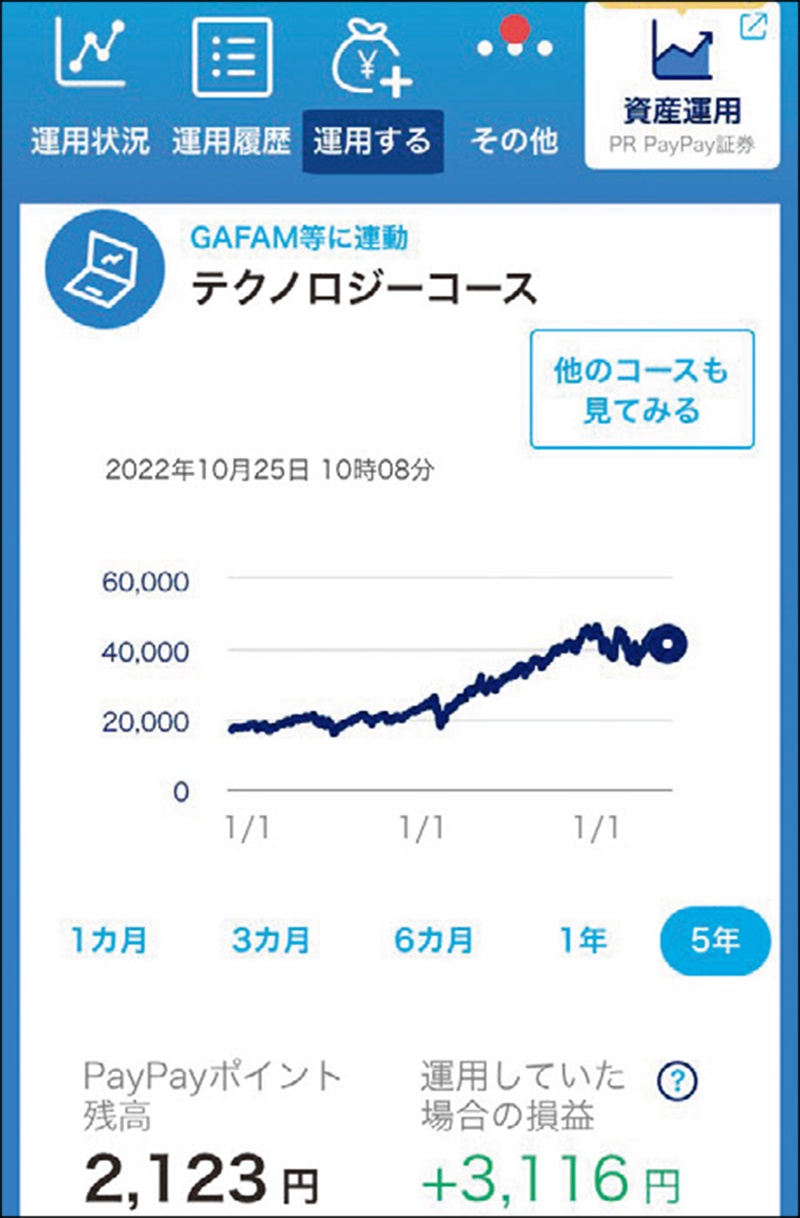
現在、国内で圧倒的なシェアを誇る主要4サービスのスペックと特徴を比較しました。各社が連動させている投資対象や手数料体系には明確な違いが存在します。
| サービス名 | 連動対象・コース設計 | 追加・引出手数料 | 編集部の見解・評価 |
|---|---|---|---|
| PayPayポイント運用 | スタンダード(S&P500)、チャレンジ(3倍ブル)、ゴールド、テクノロジーなど多彩 | 100pt以上の追加時に1.0%の手数料が発生(99pt以下は無料) | アプリの使いやすさは圧倒的。ただし100pt以上の追加手数料に要注意。 |
| 楽天ポイント運用 | アクティブコース(株式重視)、バランスコース(債券重視)の2本柱 | 原則無料(基準価額に信託報酬が含まれるのみ) | 初心者向けの設計が徹底されており、手堅く運用したい楽天経済圏ユーザーに最適。 |
| dポイント運用 | おまかせ(アクティブ・バランス)およびテーマ(日経平均、金、新興国など) | 原則無料(所定のスプレッドあり) | 個別セクターやゴールドなど好みのテーマを選びやすく、知的好奇心を満たせる。 |
| au PAY ポイント運用 | auスマート・プライム(高成長・バランス)など投資信託連動 | 原則無料(信託報酬等のみ) | Pontaポイントをダイレクトに回せる。派手さはないが値動きが比較的マイルド。 |
各社のポイント運用おすすめ比較を行う上で、絶対に見落としてはならないのが「コスト構造」です。一見するとすべて無料に見えますが、PayPayのように一定額以上の追加時に1.0%の手数料が差し引かれる仕組みが導入されているケースもあります。1%というコストは、長期投資の世界では非常に重い負担です。小刻みに99ポイントずつ追加するなどの回避策を知らないまま大口でポイントを放り込むと、スタート時点で確実にリターンが削られる点に留意してください。
【実態検証】ほったらかし運用のデメリットと2026年最新実績まとめ
「一度設定したら完全放置で増える」という謳い文句には、相応の代償が存在します。長期で運用しているユーザーの実績データを精査すると、ほったらかし運用のデメリットが浮き彫りになってきました。
特に危険なのが、PayPayの「チャレンジコース」に代表されるレバレッジ商品を完全放置することです。レバレッジ型商品は、相場が一方向に上昇し続ける局面では驚異的なパフォーマンスを発揮しますが、相場が上下に激しく揺れ動く「レンジ相場(もみ合い)」になると、基準価額が自然に削られていく「減価リスク」を構造的に抱えています。実際に米国株市場が調整と反発を繰り返した期間、スタンダードコース(現物連動)はプラスを維持していたにもかかわらず、チャレンジコースはマイナスへ沈むという現象が多発しました。
当編集部が追跡した2026年最新実績まとめによると、2年以上にわたり堅実にスタンダードコースや楽天の「バランスコース」で運用を続けた層は、世界的な株式市場の成長の恩恵をダイレクトに享受し、年利換算で+8%〜+18%前後の堅調な含み益を記録しています。一方で、短期的な値幅取りを狙ってレバレッジコースを放置したユーザーの中には、暴落局面で耐えきれずにポイントを引き出し、マイナス20%〜40%の損失を確定させてしまったケースが散見されます。「ほったらかし」が通用するのは、あくまでも右肩上がりの指数にコスト安で連動する王道コースを選んだ場合のみであると肝に銘じるべきです。
知らぬは損|ポイント運用の税金と確定申告の境界線
「ポイントだから税金なんて関係ない」と思い込んでいる利用者が大半ですが、税務上のルールは冷徹です。国税庁の見解に基づくと、ポイント運用で得た利益はポイント運用の税金と確定申告の対象になり得ます。
一般的に、ポイント運用で生じた利益(引き出し時に元のポイント数から増えていた分)は、税制上「一時所得」として分類されます。一時所得には年間50万円の特別控除が設けられているため、ポイント運用の利益や懸賞の賞金、競馬の払戻金などの合計が年間50万円を超えない限り、所得税の確定申告は不要です。ほとんどの個人ユーザーにおいて、ポイントの利益だけで50万円を超えることは稀であるため、「基本的には非課税の範囲内で収まる」と考えて差し支えありません。
ただし、注意すべきは「ポイント投資(証券口座での本物の売買)」へステップアップした時です。証券口座でポイントを使って購入した株式や投信を売却して得た利益は「譲渡所得」となり、他の現金投資と同じく20.315%の税金が課されます。特定口座(源泉徴収あり)を選んでいなければ、自ら確定申告を行わなければならないため、「ポイント運用(疑似)」と「ポイント投資(本物)」の税制上の壁を正しく認識しておく必要があります。

出口戦略の鉄則|引き出しのベストタイミングと心理の罠
ポイントをいつ引き出すべきか。多くの利用者が利確の基準を持たずに運用を続け、相場の下落に巻き込まれて利益を失っています。行動経済学が提唱する「プロスペクト理論」によれば、人間は「利益が出ているときは早く確定させたがり、損失が出ているときは元に戻るまで放置して傷口を広げる」という本能的な心理バイアスを持っています。
この罠を回避するための引き出しのベストタイミングは、感情ではなく「出口の用途」に直結させることです。最も合理的かつ実践しやすいルールは以下の2点です。
- 実店舗やネット通販での大きな買い物が決まった瞬間:必要なポイント数だけをその場で引き出し、即座に支払いに充てる。ポイントのまま手元に長期間滞留させず、生活防衛の道具として使う。
- 明確な目標リターン(+15%〜+20%など)に達した瞬間:増えた利益分のみを定期的に引き出し、元本相当のポイントだけを運用に残す「利益確定ループ」を構築する。
ポイント運用画面を毎日眺めて一喜一憂するのは、時間の浪費以外の何物でもありません。引き出しルールをあらかじめルール化しておくことこそが、精神的な平穏を保ちながらポイントを有効活用する秘訣です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
取材と実態データを通じて導き出された、ポイント運用を活用すべき人と、今すぐ距離を置くべき人の条件は以下の通りです。
▼ポイント運用をおすすめできる人
・これまで株や投資信託を一度も経験したことがなく、リスク耐性を肌感覚で試したい未経験者
・失っても生活に何の影響もない数百〜数千ポイントを有効活用したい人
・数タップで手軽にポイ活の効率を底上げしたい、手軽さ重視の人
▼利用に慎重になるべき人・投資へ移行すべき人
・数十万円〜数百万円規模の本格的な中長期資産形成を目指している人(新NISAを最優先すべき)
・少しのポイント減少でも激しいストレスを感じ、気になって仕事や生活が手につかない人
・PayPayなどで100ポイント以上の追加を頻繁に行い、1%の手数料を無駄に支払い続けている人
【ポイント運用】に関するよくある質問(FAQ)
Q1:ポイント運用で残高がマイナスになり、借金を背負うリスクはありますか?
A1:借金を背負うリスクは一切ありません。どれほど相場が暴落しても、失うのは運用に回したポイントの範囲内に限定されます。残高が0ポイントを下回る(マイナスになる)ことは仕組み上あり得ないため、現金を失う不安を感じている初心者でも安心して体験できます。
Q2:PayPayの「チャレンジコース」と「スタンダードコース」はどちらを選ぶべき?
A2:基本的には「スタンダードコース」を強く推奨します。スタンダードコースは米国を代表する500社(S&P500)に分散投資する手堅い設計です。一方のチャレンジコースは値動きが3倍に増幅されるため、短期間で急騰することもある反面、暴落時には資産が激減し、相場が停滞すると減価していきます。初心者が長期放置する用途には全く適していません。
Q3:減ってしまったポイントは放置していればいつか元に戻りますか?
A3:スタンダードコースやアクティブコースのように、世界の経済成長に連動する現物指数を選んでいる場合は、世界景気の回復とともに時間をかけて元の水準へ戻り、プラスへ転じる可能性が十分にあります。ただし、レバレッジがかかったコースの場合、下落幅が深すぎると指数が元の水準に戻ってもポイント数が戻らない「レバレッジの巻き戻り不能」が起きるため、傷が浅いうちにコースを見直す判断も必要です。
まとめ:今後の動向と失敗しないための判断基準
ポイント運用は、手元にある端数のポイントを活用し、身銭を切らずに金融市場の荒波を体感できる極めて優れた教育的ツールです。キャッシュレス決済各社が競い合う中で、今後も新たな連動コースや機能の拡充が続いていくことは確実視されています。
しかし、「ポイントだから」と侮って中身を理解せずにハイリスクコースへ突入すれば、ネット上で嘆かれているような「大損ショック」を味わうことになります。成功の鍵は、手数料の仕組みを正しく把握し、自分のリスク許容度に合ったコースを選び、利益が出た際の引き出し基準をあらかじめ決めておくことにあります。ポイントという気軽な入り口から金融リテラシーを磨き、賢く資産を守り育てるための第一歩として活用してください。 (出典: ポイント運用(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
